Средняя цена на номер в отелях двух столиц демонстрирует год к году разнонаправленную динамику: в Москве – снижение на 7% г/г, в Санкт-Петербурге – прирост на 6% г/г
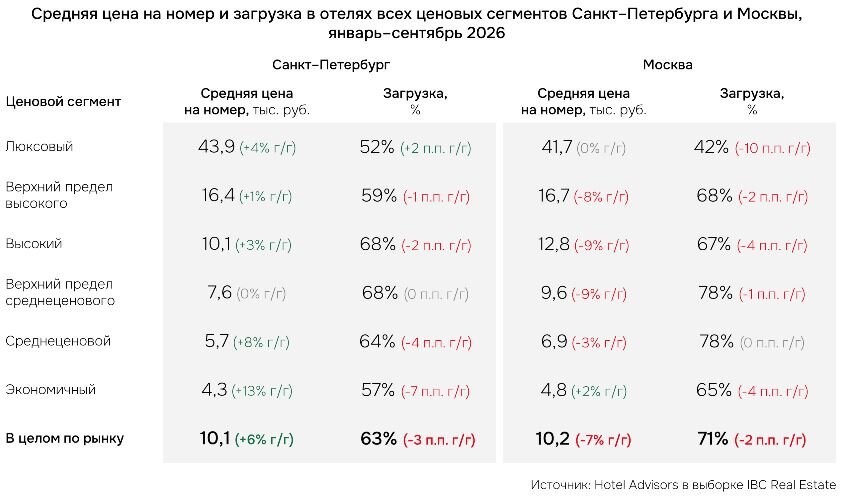
По данным Hotel Advisors в выборке IBC Real Estate, средняя цена на номер по итогам 9 месяцев 2026 года в Москве показала снижение год к году на 7%, составив 10,2 тыс. руб. В отелях Санкт-Петербурга индикатор, напротив, увеличился год к году на 6% и достиг 10,1 тыс. руб.
В московских отелях отрицательная динамика зафиксирована в 4 из 6 ценовых сегментов, причем в верхнем пределе высокого, высоком и верхнем пределе среднеценового средняя цена на номер снизилась сильнее, чем в целом по рынку – на 8–9% г/г. В среднеценовом снижение составило 3% г/г. В люксовом средняя цена на номер сохранилась на уровне прошлого года. Экономичный сегмент стал единственным, где отмечена положительная динамика, что отражает тенденцию к экономии средств при выборе объектов размещения – прирост в нем составил 2% г/г.
В отелях Санкт-Петербурга наиболее выраженный рост также зафиксирован в экономичном сегменте – на 13%: в целях экономии туристы отдают приоритет этому сегменту, либо переходят в альтернативные форматы размещения с еще более низкими ценами. В других ценовых сегментах рост по сравнению с аналогичным периодом предыдущего года составил: 8% в среднеценовом, 4% в люксовом, 3% в высоком, 1% в верхнем пределе высокого. Единственный сегмент, не показавший динамику – верхний предел среднеценового.
С точки зрения загрузки, по данным Hotel Advisors в выборке IBC Real Estate, за январь-сентябрь 2026 года в Москве наблюдается снижение на 2 п.п. г/г – до 71%. Отрицательная динамика отмечена в большинстве сегментов, но наиболее существенное снижение – в люксовом (-10 п.п.). В других сегментах снижение составило от 1 до 4 п.п. Совокупное снижение тарифов и загрузки отразилось на выручке на доступный номер, за январь-сентябрь 2026 года она сократилась на 9% г/г – до 7,3 тыс. руб.
В целом по рынку Санкт-Петербурга загрузка снизилась на 3 п.п. г/г – до 63%. По сравнению с аналогичным периодом прошлого года, 4 из 6 сегментов продемонстрировали отрицательную динамику: -7 п.п. экономичный, -4 п.п. среднеценовой, -2 п.п. высокий, -1 п.п. верхний предел высокого. Рост отмечен только в люксовом сегменте (+2 п.п. г/г). Сочетание низкого темпа роста тарифов и снижения загрузки отразилось на динамике выручки на доступный номер, за 9 месяцев 2026 года показатель сократился на 2% г/г – до 6,4 тыс. руб.
Ситуация на рынке гостиничных услуг в крупных городах России остается также неоднозначной. Во многих регионах тарифы на проживание достигли плато, и их дальнейший рост существенно ограничен и особенно это заметно на рынках двух столиц. При сохранении данной тенденции в перспективе, на гостиничном рынке формируются предпосылки для более выраженного снижения операционных показателей.