Чаще всего по такой схеме строятся апарт-отели, номера в которых распродаются частным инвесторам. Управление объектом при этом остается за профессиональной управляющей компанией. Согласно Nikoliers, в 2026 году в Москве заявлено к вводу 1,2 тыс. номеров в таких объектах. В целом общий номерной фонд апарт-отелей Москвы составляет 3,1 тыс. номеров в 23 объектах, среди которых на сервисные апартаменты, принадлежащие розничным инвесторам, приходится 1,4 тыс. номеров в девяти объектах, уточняют в NF Group.
Сдерживающие факторы
Высокий показатель ввода в 2026 года вряд ли сможет преломить общий нисходящий тренд в развитии гостиничного предложения на московском рынке, считают в CMWP. В компании основными препятствиями для этого называют дефицит участков, пригодных для строительства отелей и конкуренцию с проектами других форматов. Участки в востребованных локациях зачастую имеют градостроительные или историко-культурные ограничения и часто эффективнее используются под жилье или офисы, говорит Екатерина Карслиева. Поэтому значительная часть новых гостиниц Москвы будет появляться через реконструкцию существующих зданий, приспособление объектов культурного наследия и включение гостиничной функции в многофункциональные проекты, считает она.
Негативная конъюнктура складывается также на фоне высокой стоимости заемного финансирования. Из-за этого сроки возврата инвестиций в гостиничные проекты увеличиваются, а сами проекты становятся более капиталоемкими и рискованными для девелоперов, особенно в сравнении с альтернативными форматами недвижимости, отмечают в CMWP. При длинном инвестиционном цикле любое удорожание финансирования напрямую увеличивает срок окупаемости проекта, подтверждает Анна Борисова. По ее оценке, за последние пять лет окупаемость гостиниц выросла примерно на три года.
Сейчас ориентир для качественного гостиничного проекта составляет 10—15 лет, уточняет эксперт.
Срок окупаемости может расти и на фоне снижения доходности в сегменте. По итогам первого полугодия 2026 года доходность номера в отелях Москвы снизилась на 11%, следует из подсчетов CMWP. Наиболее серьезно показатель упал в люксовом сегменте — на 18,5%, тогда как наиболее устойчивыми оказались среднеценовые объекты, где снижение составило 6,7%.
Такая динамика вызвана двумя факторами — снижением загрузки гостиниц и тарифов на размещение. По подсчетам консультантов, в январе—июне 2026 года загрузка сократилась на 2,2 процентных пункта (п. п.) год к году, до 71%, за которой средние цены снизились на 8,4%. По итогам июня средняя стоимость размещения в качественных гостиницах составила 11 тыс. руб. за ночь.
На динамику спроса повлиял целый комплекс причин: сокращение туристского потока из стран Ближнего Востока на фоне военного конфликта в этих странах, продолжение замедления экономической активности в стране и рост неопределенности при планировании поездок внутри России. Дополнительное влияние на рынок оказало закрытие в середине 2025 года на реконструкцию «Экспоцентра» на Красной Пресне. Перенос крупных отраслевых мероприятий на другие площадки привел к перераспределению спроса по датам и локациям и снизил эффект концентрации делового потока, который обычно поддерживал загрузку и позволял отелям повышать тарифы в периоды крупных событий, поясняют в CMWP.
Стратегия привлечения туристов за счет снижения стоимости проживания имеет ограниченный характер, поскольку отельеры сталкиваются с продолжающимся ростом операционных издержек. По прогнозам IBC Real Estate, по итогам 2026 года средняя цена номера в Москве составит 10,5 тыс. руб. в сутки, что на 5% ниже год к году, а выручка на доступный юнит снизится на 7%, до 7,6 тыс. руб.
За пределами МКАД
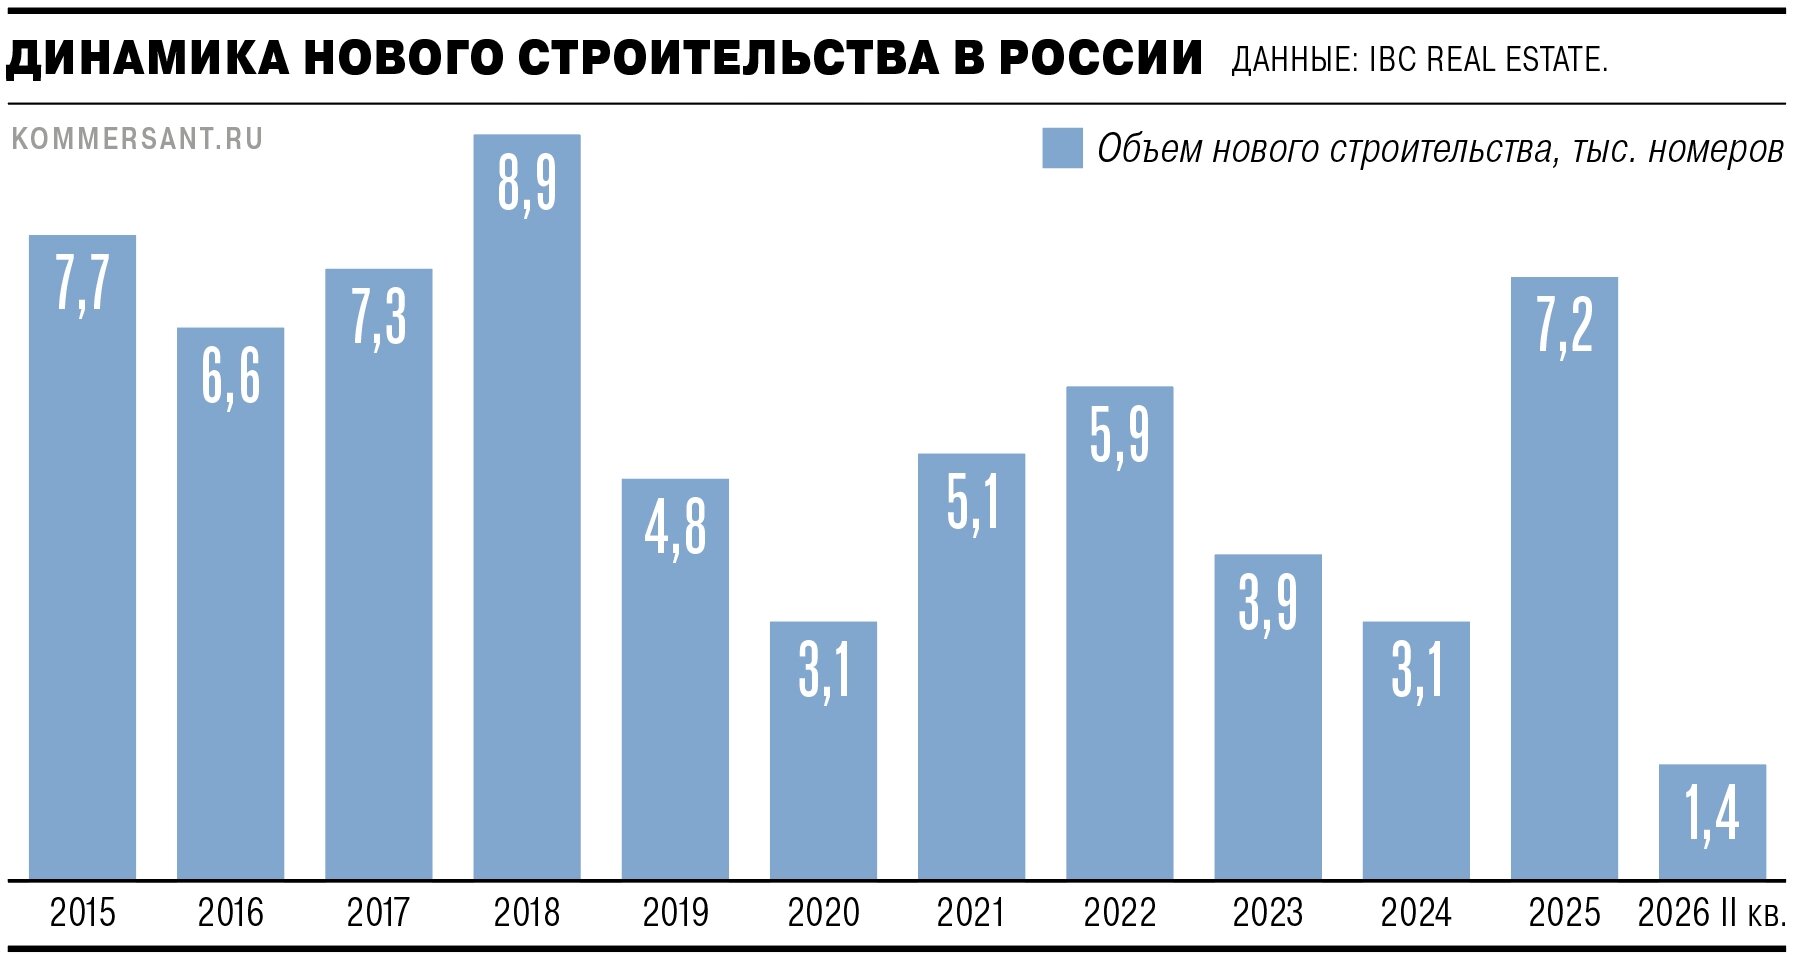
При этом тренды на рынке гостиничного девелопмента по всей России в целом противоположна динамике показателей Москвы. В январе—июне 2026 года по всей России, включая Москву, открылось всего семь объектов суммарным фондом 1,4 тыс. номеров, что на 48% меньше год к году, согласно IBC Real Estate.